17 juillet 2026
Comptabilité en Nouvelle-Zélande
Nos comptables en Nouvelle-Zélande proposent des services financiers et comptables. Vous pouvez aussi compter sur notre expert-comptable.
Les entreprises à la recherche de services de comptabilité en Nouvelle-Zélande peuvent compter sur notre équipe de comptables. Nous proposons des solutions complètes pour les questions fiscales et juridiques, comme la tenue de livres, la paie, les comptes de fin d’exercice ou l’accompagnement fiscal et en matière de conformité.
| En bref | |
|---|---|
| Services de tenue de livres en Nouvelle-Zélande | – gestion des comptes clients et des comptes fournisseurs, – rapprochements bancaires, – préparation des états financiers |
Paie | – calcul des salaires, – versement des salaires, – versement des cotisations de sécurité sociale requises |
Facturation | – préparation et émission de factures et de factures pro forma, – suivi des factures émises et signalement des factures impayées |
| Gestion de trésorerie | Généralement incluse dans les services de comptabilité en Nouvelle-Zélande, elle consiste à gérer les flux de trésorerie de la société. |
| Reporting | Assistance pour la préparation des états financiers annuels selon le type de société (notamment pour les sociétés publiques). |
| Analyse financière | Les services de comptabilité en Nouvelle-Zélande comprennent également des évaluations de l’efficacité opérationnelle, le calcul des ratios de rentabilité, etc. |
| Juricomptabilité | Services comptables nécessaires dans le cadre d’enquêtes pour fraude ou blanchiment de capitaux. |
| Conformité fiscale | – déclaration et paiement de l’impôt sur les sociétés, selon les besoins, – respect continu des obligations relatives aux autres impôts des sociétés afin d’éviter des pénalités inutiles |
| Conformité et déclarations GST | – immatriculation à la taxe sur les biens et services (GST) pour les sociétés qui y sont tenues, – déclarations et reporting GST |
| Services d’audit proposés par nos comptables en Nouvelle-Zélande | Dépôt des états financiers audités pour les sociétés soumises à cette obligation (notamment les filiales néo-zélandaises, entre autres) |
| Questions financières liées à l’immobilier | – conformité en matière de fiscalité immobilière, – informations sur les taxes prélevées par les autorités locales en Nouvelle-Zélande |
| Conformité réglementaire | Assistance pour le respect intégral des principes comptables en vigueur en Nouvelle-Zélande, l’adoption et la mise en œuvre des normes IFRS. |
| Assistance auprès de l’administration fiscale | Représentation devant l’Inland Revenue Department de Nouvelle-Zélande |
| Accompagnement de la dissolution volontaire | Assistance pour le règlement des dettes envers les créanciers et la répartition des actifs restants entre les associés au cours de la procédure de liquidation |
| Services aux sociétés étrangères | – informations sur les principes d’imposition des sociétés étrangères en Nouvelle-Zélande, – application des conventions de double imposition |
Quels services comptables proposez-vous ?
Si vous avez besoin de services comptables en Nouvelle-Zélande, nous pouvons vous aider pour :
- La tenue de livres : traitement des paiements et des factures, gestion de la trésorerie, rapprochement des comptes bancaires et des cartes de crédit, etc. ;
- La paie : prise en charge de toutes les questions relatives au paiement des salaires de vos employés, calcul des heures travaillées et des heures supplémentaires, primes, gestion des charges salariales et déclarations correspondantes ;
- Les comptes de fin d’exercice : la préparation du compte de résultat final, du bilan et des autres documents de clôture de l’exercice est au cœur de nos services comptables en Nouvelle-Zélande ;
- L’accompagnement fiscal et en matière de conformité : nos services comptables aident les start-up et les sociétés établies à comprendre leurs obligations déclaratives et les règles fiscales applicables.
Les services comptables peuvent-ils être adaptés sur mesure ?
Les formules et services proposés par nos comptables en Nouvelle-Zélande peuvent être adaptés aux besoins de la société, en fonction du nombre de salariés.
Comment les honoraires comptables sont-ils calculés ?
Dans la plupart des cas, nous facturons à l’heure : les petites sociétés, pour lesquelles les opérations traitées par nos experts-comptables à Auckland prennent moins de temps, paieront donc moins pour leur comptabilité annuelle.
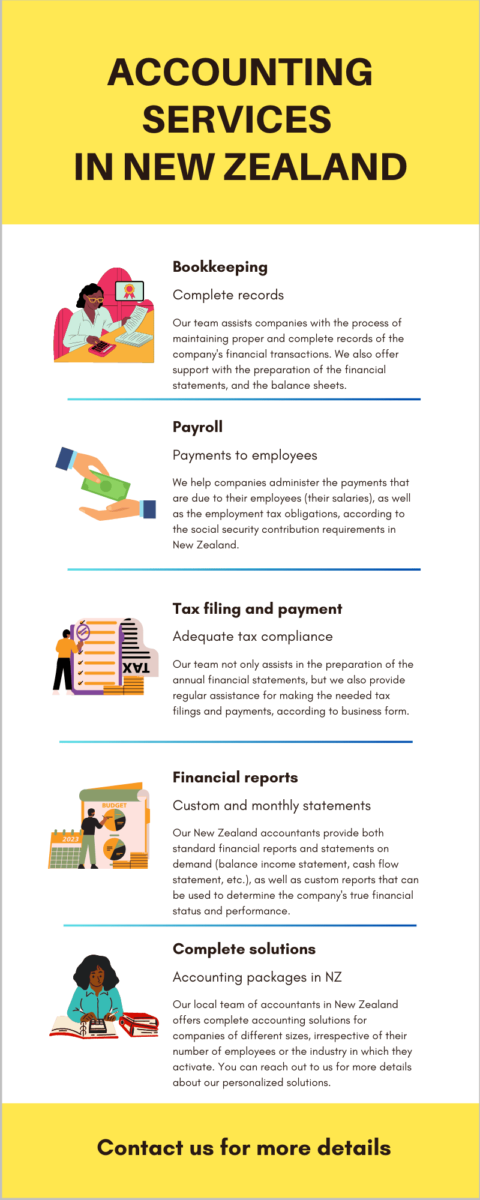
Pour un aperçu rapide de nos services comptables en Nouvelle-Zélande, découvrez l’infographie ci-dessous :
Qui établit les normes comptables en Nouvelle-Zélande ?
Les normes comptables sont établies par le New Zealand Accounting Standards Board. Celui-ci fonctionne au sein de l’External Reporting Board (XRB) ; les entités éligibles de niveau 2 (Tier 2) peuvent appliquer le régime d’informations réduites (Reduced Disclosure Regime, RDR). Les sociétés sont soumises à des normes d’information financière différentes selon leur chiffre d’affaires ou leurs actifs.
Quelles sociétés peuvent appliquer l’information financière minimale ?
- Les sociétés néo-zélandaises qui, au cours de chacun des deux derniers exercices, ont eu soit un revenu total inférieur ou égal à 33 millions NZ$, soit des actifs inférieurs ou égaux à 66 millions NZ$.
- Les filiales néo-zélandaises de sociétés multinationales dont le revenu total est inférieur ou égal à 11 millions NZ$, ou dont les actifs sont inférieurs ou égaux à 22 millions NZ$, au cours de chacun des deux derniers exercices.
- Les filiales néo-zélandaises de sociétés néo-zélandaises qui établissent des états financiers consolidés à usage général.
Un expert-comptable en Nouvelle-Zélande de notre équipe peut vous donner plus de détails sur les principes exposés ci-dessus. Nous vous invitons également à regarder une courte vidéo sur ce sujet :
Quelles sociétés doivent établir leurs états financiers selon une norme plus exigeante ?
- Les émetteurs d’actions ou de titres de créance dans le cadre d’une offre réglementée, y compris les émetteurs cotés ;
- Les sociétés comptant dix associés ou plus, sauf si elles renoncent valablement à l’information financière renforcée ;
- Les sociétés comptant moins de dix associés lorsque ceux-ci optent pour l’information financière renforcée.
Quelles sociétés peuvent bénéficier de la dispense d’information financière pour les petites sociétés ?
Une société peut en bénéficier si, au cours de l’année d’imposition, elle ne faisait pas partie d’un groupe, n’a pas perçu de revenus supérieurs à 30 000 NZ$ et n’a pas engagé de dépenses supérieures à 30 000 NZ$. Elle doit néanmoins tenir les registres fiscaux et les registres d’employeur exigés par l’Inland Revenue.
Quelles sociétés doivent déposer des états financiers audités ?
Certaines grandes sociétés néo-zélandaises, toutes les grandes sociétés étrangères et toutes les entités déclarantes au titre du Financial Markets Conduct (FMC) doivent déposer des états financiers annuels audités.
Pourquoi la conformité fiscale est-elle importante ?
Comprendre les principes fiscaux et déclaratifs est une étape essentielle pour les investisseurs qui décident de créer une entreprise en Nouvelle-Zélande.
Qui est responsable de la conformité de la société ?
L’administrateur de la société est responsable de la manière dont celle-ci respecte un grand nombre de lois et de règlements ; il est donc dans l’intérêt des fondateurs de la société de se tenir informés des obligations fiscales et déclaratives. En outre, les dépôts tardifs, incomplets ou inexacts, ainsi que les fausses déclarations, entraînent des pénalités.
Quel est le taux de l’impôt sur les sociétés ?
Pour la plupart des sociétés en Nouvelle-Zélande, le taux de l’impôt sur les sociétés est de 28 %.
Quels autres impôts et cotisations patronales peuvent s’appliquer ?
Nos comptables en Nouvelle-Zélande présentent ci-dessous les principaux impôts applicables aux sociétés :
- La retenue à la source pour les résidents (RWT) est de 33 %, diminuée des crédits d’imputation. La retenue à la source pour les non-résidents (NRWT) dépend du dividende et de la convention de double imposition (DTA) applicable ;
- La taxe sur les biens et services : l’équivalent néo-zélandais de la taxe sur la valeur ajoutée a un taux normal de 15 % et un taux réduit de 0 % ; l’immatriculation à la taxe sur les biens et services (GST) devient généralement obligatoire à partir de 60 000 NZ$ de chiffre d’affaires imposable sur 12 mois ;
- La cotisation patronale KiwiSaver : la cotisation patronale par défaut, alignée sur celle du salarié, est de 3,5 % à compter du 1er avril 2026. Un salarié peut demander une réduction temporaire à 3 %, et l’employeur peut choisir de s’aligner sur ce taux temporaire.
- Il n’existe ni taxe sur les salaires, ni droits de mutation, ni droit de timbre, ni droit d’apport ;
- L’impôt sur les avantages en nature (FBT) : un employeur peut être tenu de payer le FBT sur les avantages non monétaires, comme les véhicules mis à disposition pour un usage privé, les prêts à taux réduit, les transports subventionnés, les biens et services gratuits ou à prix réduit, les cartes cadeaux et les cotisations de l’employeur à des fonds ou régimes au profit des salariés.
Les pertes de la société peuvent-elles être reportées ?
En règle générale, les pertes peuvent être reportées indéfiniment, sous réserve d’une condition de continuité de 49 % de l’actionnariat ultime. Les pertes peuvent être imputées sur les bénéfices d’autres sociétés du groupe, sous certaines conditions. Le critère de continuité de l’activité (business continuity test) peut offrir une alternative lorsque ses conditions sont remplies.
Les entreprises peuvent-elles bénéficier de crédits d’impôt étranger ?
Les entreprises peuvent bénéficier d’un crédit d’impôt étranger imputable sur l’impôt sur le revenu néo-zélandais, qui s’applique aux revenus de source étrangère. Toutefois, ce crédit est plafonné au plus faible des deux montants suivants : l’impôt étranger payé et l’impôt néo-zélandais dû sur ces revenus étrangers.
Existe-t-il un avantage fiscal pour la recherche et le développement ?
Les sociétés qui mènent des activités de recherche et développement (R&D) éligibles peuvent demander un crédit d’impôt de 15 % sur les dépenses éligibles.
Le montant minimum standard de dépenses de R&D éligibles est de 50 000 NZ$ par an, et le maximum de 120 millions NZ$ par an. Les dépenses engagées auprès d’un prestataire de recherche agréé peuvent être éligibles même si l’entreprise n’atteint pas le minimum de 50 000 NZ$.
Quels sont les principaux avantages de travailler avec notre équipe de spécialistes en Nouvelle-Zélande ?
Voici quelques-unes des principales raisons de travailler avec notre équipe :
- Vous gagnerez du temps : notre équipe se concentrera sur la conformité financière pendant que vous vous consacrez au développement de votre entreprise ;
- Des coûts réduits : dans la plupart des cas, d’un point de vue financier, il est plus avantageux d’externaliser la comptabilité que de recruter une équipe interne pour effectuer les opérations nécessaires ;
- Des états financiers exacts : en choisissant de travailler avec une équipe expérimentée, vous avez la garantie que vos états financiers seront exacts et établis conformément à la législation en vigueur ;
- Des conseils d’experts : comme nous l’avons indiqué, nous ne nous limitons pas aux services comptables, nous proposons également des conseils et des analyses d’experts.
Quels documents comptables dois-je conserver en Nouvelle-Zélande ?
Afin de préparer des comptes et des déclarations fiscales exacts, vous devez conserver les justificatifs de vos :
- revenus d’activité ;
- ventes ;
- achats ;
- dépenses ;
- factures ;
- opérations bancaires.
L’Inland Revenue exige généralement que vous conserviez ces documents, y compris les documents électroniques, pendant au moins sept années d’imposition.
Nos comptables en Nouvelle-Zélande peuvent organiser vos documents, rapprocher vos opérations et veiller à ce que les informations restent accessibles en cas de contrôle de votre entreprise. Une tenue rigoureuse des documents vous permet également de suivre votre trésorerie et de préparer plus efficacement vos rapports financiers et fiscaux.
Quel est l’impact de l’impôt provisionnel (provisional tax) sur mon entreprise ?
Vous devrez généralement payer l’impôt provisionnel si l’impôt résiduel calculé dans votre déclaration précédente dépassait 5 000 NZD. Au lieu de payer la totalité du montant en fin d’année, vous effectuez des versements échelonnés au cours de l’année d’imposition suivante.
Il est donc important de collaborer avec des comptables professionnels afin qu’ils vous accompagnent dans cette démarche, pour une meilleure compréhension et une meilleure gestion de l’ensemble de la trésorerie de votre entreprise.
Pourquoi les sociétés externalisent-elles leur comptabilité ?
De nombreuses sociétés en Nouvelle-Zélande choisissent d’externaliser leur comptabilité pour réaliser des économies et bénéficier de services fiables et ponctuels. Nous sommes l’un des cabinets comptables en Nouvelle-Zélande qui proposent des solutions complètes aux sociétés de toutes tailles et de nombreux secteurs d’activité.
Contactez nos comptables en Nouvelle-Zélande pour en savoir plus sur nos services.